2026-06-05 08:10:15WarrantyWeek
提供產品保固的美國製造商中,99.8% 已發布其 2025 年年度報告。本週,我們將開始一系列分析美國產品保固費用的電子報。Warranty Week 的完整數據集涵蓋了 23 年間、三個製造部門和 18 個工業組別的 1,400 多家製造商。
本週,我們將從一組較小且關鍵的製造商開始:根據 2025 年支付的產品保固索賠金額排名前 100 的美國保固提供商。
前 100 大名單背後的理論是,雖然比較不同產業、規模不同的製造商之保固費用率是不恰當的,但將每家製造商與其一年前的數據進行比較,並衡量這些變化的幅度,則非常有啟發性。
一如既往,我們的結果證明,穩定的保固費用率才是常態。60% 的製造商未出現在六張前 10 大變動圖表中,而 40% 的製造商至少出現在一張圖表中。其中 23 家公司出現在一張名單中,14 家出現在兩張名單中,僅有三家出現在最多三張名單中。
研究方法
如同每年一樣,我們詳閱了每家向美國證券交易委員會(SEC)報告保固費用的美國製造商年度報告。
我們從每份年度報告中提取三個關鍵保固指標:支付的索賠金額、計提的撥備金額以及保固準備金的期末餘額。此外,我們還收集了每家製造商的產品銷售收入,即僅指銷售附帶有限保固產品所產生的收入。
利用這些數據,我們還計算了兩種保固費用率:索賠金額佔銷售額的百分比(索賠率),以及計提金額佔銷售額的百分比(計提率)。
我們將每家製造商的財政年度標準化為日曆年,對於財政年度在 2025 年 12 月 31 日之前結束的公司,則使用隨後的季度財務報表數據。
接下來,我們將 1,400 多家製造商的名單,根據 2025 年支付的保固索賠總額進行排序。我們剔除了在 2025 年有報告但在 2024 年沒有報告的製造商,因為我們需要至少兩年的數據來繪製圖表。
在 2025 日曆年,前 100 大保固提供商每家支付的保固索賠金額至少為 2,460 萬美元。
我們在三月中旬編製了前 100 大數據集。如果我們等到四月初才編製,那麼延遲提交年度報告的 TPI Composites Inc. 將會進入名單,成為 2025 年第 90 大保固提供商。
兩家在 2024 年進入前 100 大的公司在 2025 年被收購,因此未提交年度報告。曾於 2005 年從波音(Boeing)分拆出的 Spirit AeroSystems Holdings Inc. 在 2025 年 12 月被波音重新收購,部分資產作為交易的一部分轉移至空中巴士(Airbus)。此外,iRobot Corp. 在 2024 年因歐盟反壟斷審查導致擬議的亞馬遜(Amazon)收購案失敗後,於 2025 年 12 月申請第 11 章破產保護。iRobot 隨後迅速被其主要合約製造商深圳 Picea Robotics 收購。
對於保固費用排名前 100 的每家製造商,我們計算了索賠率、計提率和保固準備金期末餘額從 2024 年到 2025 年的百分比變化。對於每個指標,我們根據其變動率對公司進行排名。圖 1、3 和 5 顯示了這些指標的最大降幅,而圖 2、4 和 6 顯示了最大增幅。
前 100 大保固提供商
本報告包含六張圖表,三張顯示降幅,三張顯示增幅,因此前 100 大中的每家製造商最多可能出現在三張圖表中。
有三家製造商出現在三張圖表中:Lucid Group Inc.、Nvidia Corp. 和 Visteon Corp.。Lucid 是由沙烏地阿拉伯公共投資基金(PIF)持有大多數股份的電動車製造商,在 2024 年的前 100 大名單中出現在兩張圖表中,知名 GPU 製造商 Nvidia 也是如此。而汽車零件供應商 Visteon 在 2024 年的前 100 大名單中未出現在任何圖表中。
出現在兩張圖表中的 14 家製造商為:Advanced Micro Devices Inc.、Aptiv plc、Boeing Co.、Dana Inc.、DexCom Inc.、Hyster-Yale Inc.、Illumina Inc.、Ingersoll Rand Inc.、Johnson Controls International plc、Peloton Interactive Inc.、Shoals Technologies Group Inc.、SolarEdge Technologies Inc.、Super Micro Computer Inc. 以及 Vertiv Holdings Co.。
僅出現在一張圖表中的 23 家製造商為:Acuity Inc.、Brunswick Corp.、Daktronics Inc.、Generac Holdings Inc.、General Electric Co. dba GE Aerospace、HP Inc.、Lam Research Corp.、La-Z-Boy Inc.、Malibu Boats Inc.、Meritage Homes Corp.、Middleby Corp.、Oshkosh Corp.、Owens Corning、Polaris Inc.、PulteGroup Inc.、Rivian Automotive Inc.、Seagate Technology Holdings plc、Sekisui House US Inc.、Standard Motor Products Inc.、Tandem Diabetes Care Inc.、Thor Industries Inc.、Toll Brothers Inc. 以及 Whirlpool Corp.。
有 60 家製造商未出現在任何圖表中。因此,在最大的產品保固提供商中,保固費用率的大幅波動並非常態。
以下圖表顯示了每項保固指標中降幅或增幅最大的前 10 家製造商,按變動幅度排序。
一般而言,費用率的降低是好消息,意味著公司在保固上花費的產品總收入比例較低,而費率增加則是壞消息。但當然,這個經驗法則也有例外和細微差別。例如,保持費用率持續低水平,比一年飆升一年下降要好。費率降低可能顯示出召回後的影響,而費率增加則可能反映出零件和勞動力成本的上升。
索賠率降幅
我們首先從一些好消息開始。以下十家公司在 2024 年至 2025 年間的保固索賠率降幅最大。
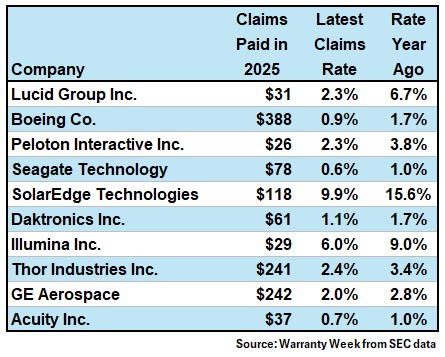
Lucid Group 的保固索賠率在 2024 年至 2025 年間下降了三分之二。2025 年的索賠率為 2.3%,更接近汽車產業的常態。
波音(Boeing)的保固索賠率下降了約五分之二,降至 0.9%。這顯示出從 2020 年代上半年困擾該飛機製造商的波音 737 MAX 召回事件中有了顯著恢復。
豪華健身設備製造商 Peloton 的索賠率也下降了約五分之二,在 2025 年降至 2.3%。
Seagate、SolarEdge、Daktronics、Illumina 和 Thor Industries 的索賠率在 2024 年至 2025 年間均下降了約三分之一。
GE Aerospace(在電力部門分拆為 GE Vernova 後,原母公司 General Electric 的繼任者)的索賠率同樣下降了約三分之一。
索賠率增幅
產品收入中用於保固的比例大幅增加,鮮少是好消息。然而,請注意圖 2 中的許多製造商是相對較新且快速成長的公司,例如 Nvidia 和 Rivian。雖然圖 2 中的索賠率有所增加,但都沒有遠超其各自行業的常態。
圖 2 顯示了 2024 年至 2025 年保固索賠率增幅最大的前十家公司。
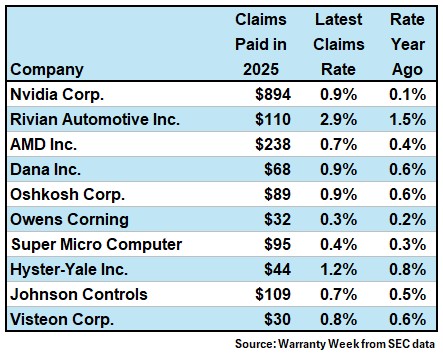
Nvidia 的索賠率在 2024 年至 2025 年間增長了八倍,從 0.1% 增加到 0.9%。雖然增幅顯著,但 0.9% 仍是產品收入中用於保固的極低比例。然而,值得注意的是,越來越多備受追捧的 Nvidia 獨立 GPU 被用於驅動 AI,這種商業用途會使產品保固失效。另一種常見的 Nvidia GPU 用途——加密貨幣挖礦,同樣會使有限保固失效。
用於驅動個人電腦(通常是為了電子遊戲)的 Nvidia GPU 比例正在縮減,尤其是在目前 RAM(隨機存取記憶體)短缺導致價格上漲的情況下。因此,總結來說,Nvidia 的 GPU 比以往任何時候都昂貴,且符合有限保固條款的使用比例在下降,但用於保固的銷售收入比例卻持續增加。
Nvidia 在同一期間支付的保固索賠總額也增長了十一倍。隨著我們深入研究半導體產業的保固費用,我們將在本系列文章中詳細探討這個故事。
出於類似原因,另一家 GPU 製造商 AMD (Advanced Micro Devices) 的保固索賠率增加了約三分之二,從 2024 年的 0.4% 增加到 2025 年的 0.7%。AMD 在同一期間支付的索賠總額翻了一倍。
Rivian 的保固索賠率幾乎翻倍,從 2024 年的 1.5% 增加到 2025 年的 2.9%。其支付的保固索賠總額增加了約三分之二,這意味著車輛銷售收入的下降進一步推高了索賠率。
Dana 和 Oshkosh Corp. 的索賠率均增加了一半,從 0.6% 增加到 0.9%。Owners Corning、Super Micro Computer、Hyster-Yale 和 Johnson Controls 的索賠率也增加了約一半。
Visteon 的索賠率增加了約五分之二,從 2024 年的 0.6% 增加到 2025 年的 0.8%。
計提率降低
圖 3 顯示了 2024 年至 2025 年保固計提率降幅最大的前十家公司。對於這些製造商來說,這是個好消息。
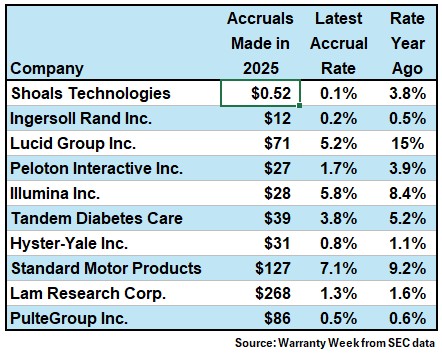
汽車零件供應商 Shoals Technologies 大幅降低了其保固計提率,從 2024 年的 3.8% 降低到 2025 年的 0.1%。
Ingersoll Rand Inc. 的計提率降低了約四分之三,從 0.5% 降低到 0.2%。
Lucid Group 的計提率也下降了四分之三,從 2024 年驚人的 14.9% 下降到 2025 年的 5.2%。
Peloton 的計提率減半,從 2024 年的 3.9% 降低到 2025 年的 1.7%。
Illumina 和 Tandem Diabetes Care 的計提率均降低了約三分之一。Hyster-Yale 和 Standard Motor Products 的計提率均降低了約四分之一。Lam Research 和 PulteGroup 的計提率均降低了約五分之一。
計提率增加
圖 4 顯示了 2024 年至 2025 年保固計提率增幅最大的十家公司。在過去幾年裡,我們將其稱為「痛苦圖表」。由於製造商對其保固計提有最直接的控制權,撥出顯著更高比例的銷售收入意味著保固成本正在飆升,預計將繼續增加,且有失控的風險。
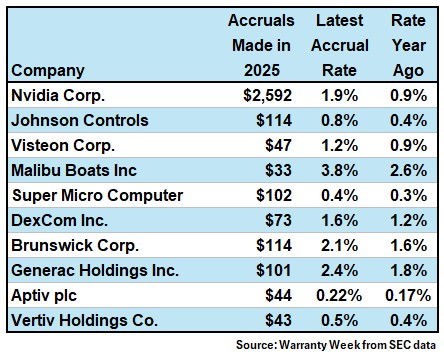
Nvidia 的保固計提率增加了一倍多,從 2024 年的 0.9% 增加到 2025 年的 1.9%。在同一期間,其保固計提總額幾乎翻了三倍,從 2024 年的 9.5 億美元增加到 2025 年的 26 億美元。
Johnson Controls 的保固計提率翻了一倍,從 2024 年的 0.4% 增加到 2025 年的 0.8%。值得注意的是,Johnson Controls 在這兩年撥出的保固計提金額實際上相同,均為 1.14 億美元。變化在於分母,這意味著預期的保固成本保持不變,而總銷售收入則有所下降。
Visteon、Malibu Boats 和 Super Micro Computer 的保固計提率均增加了約一半。DexCom、Brunswick Corp.、Generac、Aptiv 和 Vertiv 的計提率均增加了約三分之一。
保固準備金減少
圖 5 顯示了從 2024 年底到 2025 年底保固準備金減幅最大的前十家公司。
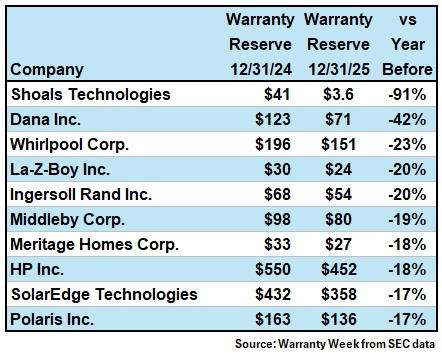
Shoals Technologies 大幅縮減了其保固準備金規模,從 2024 年底的 4,100 萬美元降低到 2025 年底的僅 400 萬美元。這是一個 -91% 的降幅,幾乎掏空了整個帳戶。
同樣是汽車零件供應商的 Dana 將其保固準備金縮減了 -42%,從 2024 年底的 1.23 億美元降低到 2025 年底的 7,100 萬美元。
Whirlpool、La-Z-Boy、Ingersoll Rand Inc.、Middleby、Meritage、HP、SolarEdge 和 Polaris 的保固準備金規模均減少了約 -20%。
保固準備金增加
最後,圖 6 顯示了從 2024 年底到 2025 年底保固準備金餘額增幅最大的前十家公司。
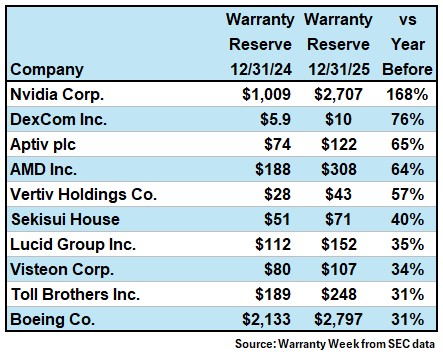
Nvidia 的保固準備金規模增加了一倍多,從 2024 年底的 10.1 億美元增加到 2025 年底的 27.1 億美元。我們可以想像,Nvidia 的 GPU 銷售額(無論是銷售數量還是單價)增長速度如此之快,以至於精算師很難預測公司在未來幾年將在保固上花多少錢。
同樣地,AMD 的保固準備金規模增加了三分之二,從 2024 年底的 1.88 億美元增加到 2025 年底的 3.08 億美元。
醫療設備製造商 DexCom 的保固準備金規模增加了四分之三,從 2024 年底的 600 萬美元增加到 2025 年底的 1,000 萬美元。
Aptiv 的保固準備金規模增加了三分之二,從 2024 年底的 7,400 萬美元增加到 2025 年底的 1.22 億美元。
Vertiv 的保固準備金增加了 57%,從 2024 年底的 2,800 萬美元增加到 2025 年底的 4,300 萬美元。
Sekisui House(於 2024 年收購 M.D.C. 的日本公司美國分公司)在新的所有權下將其保固準備金增加了 40%。
Lucid Group、Visteon、Toll Brothers 和 Boeing 的保固準備金規模均增加了約三分之一。
聲明:內容來自網络,如有侵權,請『 聯繫我們 』刪除,謝謝。