2026-06-09 15:42:09WarrantyWeek
上周时事通讯《2025 年 100 强保修厂家》中最大的新闻是 GPU 制造商英伟达(Nvidia)保修费用的剧烈且快速的增长。从 2024 年到 2025 年,英伟达的保修索赔率和计提率都增加了一倍多,其保修准备金基金的期末余额也是如此。
英伟达的紧密竞争对手超微半导体(Advanced Micro Devices,简称 AMD)的保修指标也出现了显著增长,其索赔率和保修准备金期末余额均增长了三分之二。
这两家全球最大的独立 GPU 制造商保修费用的增长非常显著,促使我们在本周对该行业进行更深入的研究。我们发现,从 2024 年到 2025 年,保修索赔、计提和准备金增长了一个数量级。
为了编写这篇时事通讯,我们查阅了英伟达公司(Nvidia Corp.)和超微半导体公司(Advanced Micro Devices Inc.)的年度报告和季度财务报表,并收集了三个关键的保修指标:索赔支付额、计提额以及保修准备金基金的期末余额。
此外,我们还收集了每家制造商的产品销售收入数据,并利用这些数据计算了另外两个保修费用率:索赔额占收入的百分比(索赔率)以及计提额占收入的百分比(计提率)。
独立 GPU
每个带有屏幕的电子设备都内置了中央处理器(CPU)。通常,CPU 包含集成图形处理器(GPU)作为大芯片的一部分。然而,对于更复杂的应用,外部且独立于 CPU 的独立 GPU 更为理想。
独立 GPU 是一种具有多核心的专用半导体芯片,旨在快速执行复杂的计算和并行处理,使其成为图像和视频生成的理想选择。独立 GPU 的主要用途包括人工智能、视频游戏和加密货币挖掘。
需要注意的是,加密货币挖掘被视为商业用途,会导致英伟达和 AMD 独立 GPU 的产品保修失效。然而,运行 AI 程序通常被视为正常使用,具体取决于 GPU 的 AI 工作负载强度。此外,还包括对显卡进行改装,例如视频游戏玩家中流行的自定义冷却装置。
英伟达和 AMD 垄断了国际独立 GPU 市场。根据 Jon Peddie Research 的报告,英伟达在 2025 年全年占据了独立 GPU 市场 90% 以上的份额。AMD 在 2025 年底占据了约 7% 的市场份额。
英特尔(Intel)曾尝试进入独立 GPU 市场,但目前仍主要经营带有集成 GPU 的 CPU。此外,尽管英特尔是上市公司,但其在财务报告中并未公布其保修费用。
独立 GPU 行业中的其他主要国际参与者是“附加卡(AIC)合作伙伴”,他们从英伟达或 AMD 购买 GPU 芯片,并设计自己的显卡、电路板和冷却系统。英伟达和 AMD 的 AIC 合作伙伴包括总部位于台湾的华硕(ASUS)、微星(MSI)、技嘉(Gigabyte)和 PowerColor;总部位于中国的蓝宝石(Sapphire)和索泰(Zotac);以及总部位于美国的 PNY。
AIC 合作伙伴提供自己的有限保修,其中也涵盖了来自英伟达或 AMD 的集成芯片。英伟达和 AMD 的有限保修涵盖由最终用户使用的独立 GPU,而不涵盖由其他制造商销售的更大显卡中所包含的芯片。
最近几个月,由于目前的随机存取存储器(RAM)短缺,整个市场的独立 GPU 价格有所上涨。AI 热潮促使与计算机内存相关的芯片(包括 GPU)出现了前所未有的销售量。从 2025 年中期到 2026 年初,RAM 的价格上涨了四倍。这种短缺已经推高了使用内存芯片和集成 GPU 的电子产品(包括计算机和游戏机)的价格,预计还将影响手机、智能家电、医疗设备,甚至车载娱乐系统。
我们预计 RAM 短缺也将继续推高独立 GPU 的维修价格。正如我们在图 1、3 和 5 中将看到的,顶级独立 GPU 制造商的总保修成本从 2024 年到 2025 年显著增加。同时,正如我们在图 2 和 4 中将看到的,保修索赔和计提额占销售收入的百分比在同一时期也显著增加。
GPU 销量的增加解释了我们在接下来的图表中将看到的部分保修费用增长。此外,较高的保修费用率表明,由于关税和 RAM 短缺,平均维修成本也更高。
保修索赔总额
图 1 显示了从 2003 年到 2025 年,英伟达和 AMD 每年支付的保修索赔总额。
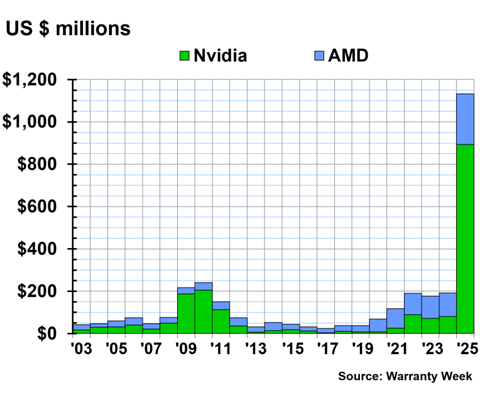
AMD 的保修索赔成本从 2024 年的 1.1 亿美元翻倍至 2025 年的 2.38 亿美元。
英伟达在 2024 年支付了 8100 万美元的保修索赔,在 2025 年支付了 8.94 亿美元。增幅达 1000%。是的,与 2024 年相比,英伟达在 2025 年支付的保修索赔费用增加了 11 倍。
按季度计算,英伟达在 2025 年第一季度支付了 1.47 亿美元的索赔,第二季度支付了 8000 万美元,第三季度支付了 1.56 亿美元。在 2025 年第四季度,英伟达的保修索赔成本大幅上升,达到 5.11 亿美元。
英伟达在 2009 年至 2011 年间索赔成本的激增是由于一次大规模召回,当时该公司发现其在 2007 年 5 月至 2008 年 9 月期间为苹果、惠普和戴尔笔记本电脑制造的集成 GPU 存在缺陷。
英伟达面向最终用户的有限保修期限为一到三年。此外,在显卡中使用英伟达芯片的 AIC 合作伙伴(如 PNY)提供“保修延期”,将有限保修期限延长至五年。
英伟达还为其少量产品销售延长保修。PNY 也有一个名为“Nvidia RTX Long-Life Program”的延长保修计划。此外,在线零售商和第三方管理员 (TPA)(包括 Micro Center 和 Best Buy)也在销售独立 GPU 的延长保修。
保修索赔率
图 2 显示了英伟达和 AMD 从 2021 年到 2025 年的季度保修索赔率。
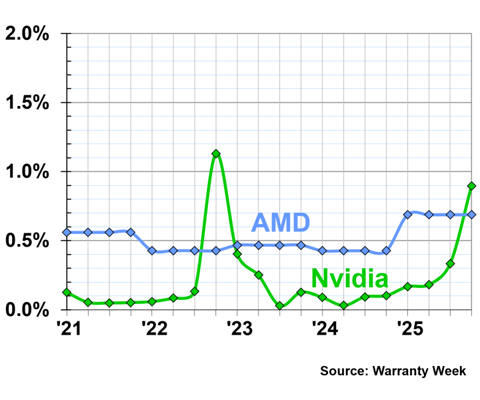
AMD 按年度而非季度报告其保修费用。2025 年,AMD 的保修索赔率为 0.69%。2024 年,AMD 的索赔率为 0.43%;因此,AMD 的索赔率从 2024 年到 2025 年增长了三分之二。
英伟达在 2025 年第一季度的保修索赔率为 0.17%,在一年中上升至第四季度的 0.90%。从 2024 年第四季度到 2025 年第四季度,英伟达的保修索赔率增长了九倍。
保修费用率
图 3 显示了顶级 GPU 厂家从 2003 年到 2025 年的保修计提总额。请注意,图 1 和图 3 的 y 轴刻度不同,以便更好地展示这些数据。
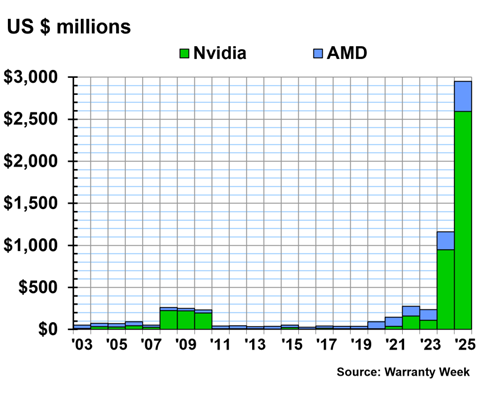
AMD 在 2023 年计提了 1.26 亿美元的保修准备金,2024 年增长了三分之二,达到 2.13 亿美元。次年,AMD 再次将保修计提额增加三分之二,在 2025 年达到总计 3.58 亿美元。
2023 年,英伟达计提了 1.09 亿美元的保修准备金,2024 年增长了八倍,达到 9.48 亿美元。2025 年,英伟达的保修计提总额几乎翻了三倍,全年共计提 25.9 亿美元。
按季度计算,英伟达在 2025 年第一季度计提了 4.28 亿美元的保修准备金,第二季度计提了 8.7 亿美元,第三季度计提了 2.2 亿美元。在第四季度,英伟达计提了 10.7 亿美元的保修准备金。
保修计提率
图 4 显示了顶级独立 GPU 厂家从 2021 年到 2025 年的季度保修计提率。
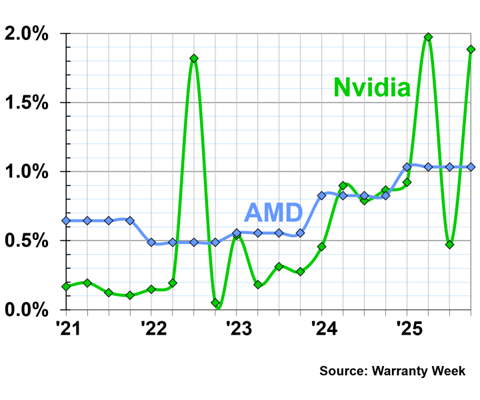
AMD 在 2025 年的保修计提率为 1.03%,比 2024 年增长了四分之一。
从 2024 年第四季度到 2025 年第四季度,英伟达的计提率翻了一番。
英伟达在 2025 年第一季度的保修计提率为 0.92%,第二季度飙升至 1.97%,第三季度再次下降至 0.47%。2025 年第四季度的计提率翻了三倍,达到 1.88%。我们可以看到,这些波动确实与我们在图 3 中描述的季度变化相吻合。
保修准备金余额
图 5 显示了英伟达和 AMD 从 2003 年到 2025 年的保修准备金基金期末余额。
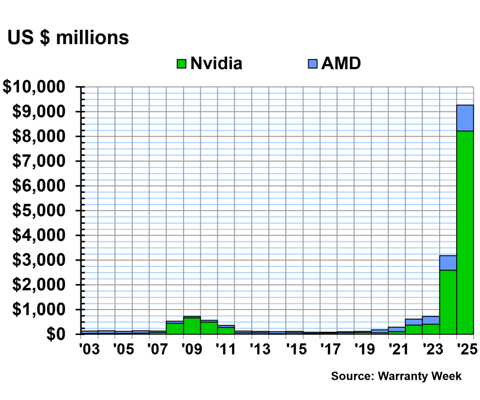
2023 年底,英伟达持有 4.16 亿美元的保修准备金。随后,该公司将保修准备金余额增加到六倍,在 2024 年底达到 25.9 亿美元。英伟达在 2025 年进一步将其保修准备金余额增加到三倍,在财年年底账户中持有 82.2 亿美元。
AMD 在 2023 年底持有 3.1 亿美元的准备金,到 2024 年底几乎翻倍至 5.97 亿美元。AMD 进一步将其保修准备金增加了四分之三,在 2025 财年底持有 10.5 亿美元。
声明:內容来自网络,如有侵权,请『 联系我们 』删除,谢谢。