2026-05-28 09:51:05WarrantyWeek
2025年,总部位于美国的制造商共支付了303.7亿美元的保修索赔,比2024年增长了4%。他们拨备了334.1亿美元的保修计提,增长了7%。截至2025年底,他们持有的保修准备金达718.9亿美元,较2024年底实现了前所未有的17%的增长。
这是我们连续第二十三年发布关于所有美国制造商产品保修费用的年度报告。这些数据涵盖了在美国上市的制造商所报告的所有有限保修费用——需要说明的是,并非每家制造商都遵守规则并报告其保修成本。
美国证券交易委员会(SEC)提交10-K年度报告的截止日期,大型公司为3月3日,所有申报人为3月31日。99.8%的数据已收集完毕,在少数未报告的流失公司中,最大的一些要么已私有化、宣告破产,要么已被收购。
美国证券交易委员会(SEC)和财务会计准则委员会(FASB)会计准则汇编(ASC)要求所有在美国上市的公司披露其支付的保修索赔金额、拨备的保修计提金额、持有的保修准备金金额,以及对先前计提的估计变更的增加或减少额。
几乎每家制造商都遵循这些准则,但高科技领域有几个显着的例外,即苹果(Apple)、微软(Microsoft)和谷歌(Google)。此外,还有许多“美国”品牌现在由总部设在国外的母公司所有,包括通用家电(GE Appliances,由总部位于中国的海尔所有)、克莱斯勒(Chrysler,由总部位于荷兰的Stellantis所有)和北极牌(Frigidaire,由总部位于瑞典的伊莱克斯所有)。
研究方法
FASB于2003年首次建议制造商报告其产品保修费用。自那时起,《保修周刊》(Warranty Week)就一直在从年度报告和季度财务报表中收集这些数据。
我们从每家美国制造商的财务报告中收集了三个关键的保修指标:已支付的索赔金额、已做出的计提金额以及保修准备金基金的期末余额。
此外,我们还收集了每家制造商的分部产品销售收入数据。我们从损益表或收入分部附注中收集这些数据,以便能够确定最能代表附带制造商保修的产品销售所产生收入的数字,不包括延长保修、维修服务、服装销售、抵押贷款等其他收入来源。
利用这些数据,我们计算出两个保修费用率:索赔占产品销售收入的百分比(索赔率),以及计提占销售额的百分比(计提率)。
在1400多家发布保修的美国制造商中,每家都至少报告了2003年至2025年期间某些时段的保修费用,但并非所有制造商都在2025年进行了报告。
根据其主要产品线,本报告中的每家制造商都被归入三个行业领域之一:汽车、电子或建筑行业。在这些领域中,每家公司又被归入18个可能的行业组之一。
向SEC提交年度报告的截止日期是3月31日,但截至4月1日,仍有少数小型制造商逾期未报。这些公司占保修索赔和计提的比例不足0.2%。
少数较大的制造商在2025年停止了报告。Spirit AeroSystems Holdings Inc.于2025年12月被波音公司重新收购,部分资产在此次交易中转移给了空客。iRobot Corp.于2025年12月申请了第11章破产保护,并被其总部位于中国的主要合同制造商深圳杉叶机器人(Shenzhen Picea Robotics)收购。
汽车保修计提
总体而言,美国制造商拨备了334.1亿美元的保修计提,比2024年增长了7%。
汽车行业占计提总额的65%,四个行业组的总计提额为217.4亿美元。
汽车行业的四个行业组是:轿车与摩托车(Cars & Cycles),包括乘用车、摩托车、船只、全地形车(ATV)和其他轻型车辆的制造商;卡车与客车(Truck & Bus),包括农业和建筑设备以及重型公路卡车的制造商;汽车零部件(Auto Parts),包括动力总成部件供应商、一级供应商和二级供应商;以及航空航天(Aerospace),包括机身原始设备制造商(OEM)、喷气发动机制造商和航空电子零部件供应商。
图1显示了2003年至2025年期间,美国汽车行业四个行业组每年的保修计提总额。
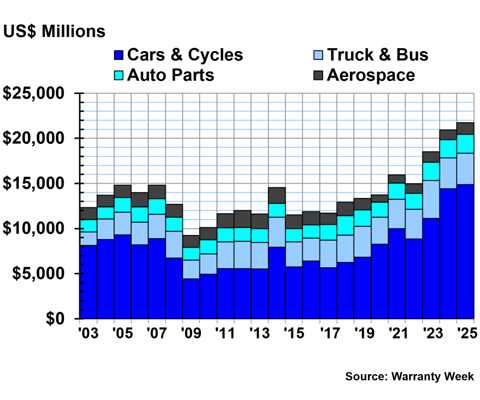
轿车与摩托车组在2025年期间共拨备了148.8亿美元的保修计提,比2024年增长了3%。
我们将在下一期新闻通讯中深入探讨整个行业的费用情况,但您可以查看我们2026年3月12日的新闻通讯“美国汽车保修费用”,以分析美国最大乘用车OEM的2025年保修成本。
由于零部件和劳动力成本增加,以及关税威胁和劳动力短缺导致成本进一步推高,2025年是轿车与摩托车制造商连续第三年增加保修计提拨备。事实上,出于同样的原因,我们看到从2024年到2025年,汽车行业所有四个行业组的保修计提总额都有所增加。
卡车与客车组在2025年拨备了34.7亿美元的保修计提,比2024年增长了1%。汽车零部件制造商在2025年拨备了20.9亿美元的计提,比上年增长了4%。美国航空航天工业在2025年拨备了13.0亿美元的保修计提,比上年增长了21%。
电子产品保修计提
高科技电子行业在2025年拨备了70.5亿美元的计提,占美国总额的21%。
电子行业由七个行业组组成:计算机、电信设备、半导体与PCB、消费电子、医疗与科学设备、数据存储和外围设备。
保修计提总额
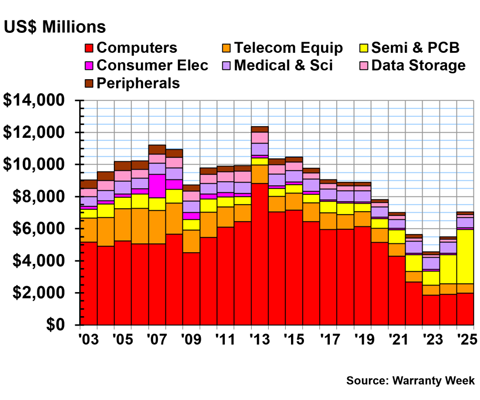
图2显示了2003年至2025年期间,电子行业七个行业组中每个组的保修计提总额。
请记住,我们只能收集向SEC报告的产品保修数据。因此,我们来自微软的数据截止到2013年,来自苹果的数据截止到2022年,而我们没有来自谷歌的数据。
半导体和PCB行业在2025年拨备了前所未有的33.7亿美元保修计提,较2024年的18.0亿美元急剧增长了87%。这是美国半导体行业拨备的保修计提的显着增长,特别是考虑到计提额从2023年到2024年已经翻了一番。总体而言,半导体行业的保修计提在短短两年内(从2023年到2025年)几乎翻了两番。
我们将在即将发布的新闻通讯中深入探讨半导体和PCB行业的保修费用。在上周的新闻通讯“独立GPU保修费用”中,我们研究了半导体行业两大巨头英伟达(Nvidia)和超威半导体(AMD)的保修费用。这两家生产为语言学习模型提供动力所必需的芯片的GPU制造商,其保修成本在2025年都出现了巨大增长。
对用于驱动人工智能的GPU的需求持续增长。GPU价格飙升,尤其是由于近期随机存取内存(RAM)短缺,但芯片销售依然非常强劲。销售额增加自然会带来更高的整体维修成本。然而,单台设备的维修成本似乎也在增加,这可能是由于关税原因,因为绝大多数芯片都是在中国大陆或台湾制造的,此外RAM短缺也影响了零部件成本。
电信设备制造商在2025年拨备了5.96亿美元的保修计提,比2024年减少了-9%。医疗和科学设备制造商拨备了6.38亿美元的计提,减少了-7%。
计算机行业的制造商在2025年拨备了19.7亿美元的保修计提,比2024年增长了3%。
总部位于美国的消费电子行业在2025年拨备了1.17亿美元的保修计提,比2024年增长了14%。由于某些大型制造商存在一些不合规的会计行为,佳明(Garmin)和GoPro是报告其有限保修费用的最大消费电子制造商。
数据存储制造商在2025年拨备了1.83亿美元的保修计提,比2024年增长了3%。外围设备行业拨备了1.68亿美元的计提,增长了14%。
建筑行业保修计提
建筑行业共拨备了46.2亿美元的保修计提,占2025年美国所有产品保修计提的14%。
建筑行业由七个行业组组成:家用电器与暖通空调(Appliances & HVAC)、住宅建造商(Homebuilders)、建筑材料(Building Materials)、发电发电设备(Power Generation Equipment)、物料搬运(Materials Handling)、安防(Security)和运动(Sports)。
安防行业主要由监控摄像头制造商和枪支制造商组成。运动类别包括娱乐设备制造商,包括狩猎和露营装备、高尔夫球杆、飞镖盘、乒乓球桌、健身器材和地下游泳池。此外,还有少数几家公司被归入运动行业,作为附带有限保修但较难分类的产品的综合类别,包括珠宝、手表、手工艺机、电子烟、雾化器和室内大麻种植设备。
图3显示了2003年至2025年期间,建筑行业制造商拨备的保修计提总额。
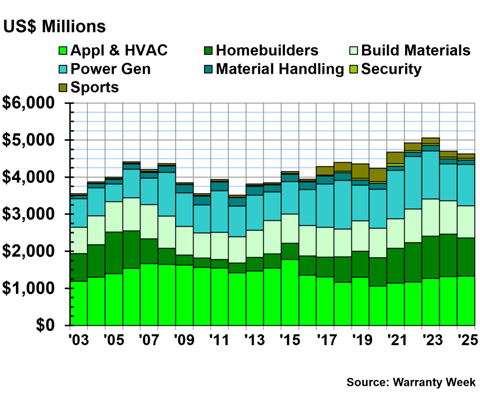
家用电器与暖通空调制造商在2025年拨备了13.3亿美元的保修计提,比2024年增长了1%。
住宅建造商在2025年拨备了10.3亿美元的保修计提,比上年减少了-10%。请参阅我们2026年3月26日的新闻通讯“新住宅建造商保修费用”,以深入了解该行业的保修费用。
建筑材料制造商在2025年拨备了8.68亿美元的保修计提,比2024年减少了-3%。
发电设备制造商在2025年拨备了11.2亿美元的保修计提,增长了12%。2025年是通用电气于2024年4月将其发电业务拆分为GE Vernova以来的第二个报告年度。
物料搬运工业在2025年拨备了1.17亿美元的保修计提,比2024年减少了-15%。运动工业拨备了1.17亿美元的计提,减少了-27%。安防工业拨备了4500万美元的计提,减少了-13%。
保修费用率
特别是在近年来,随着美元通胀推高了产品和产品维修的价格,保修费用总额只能说明部分情况。
除非可靠性或维修成本发生重大变化,否则保修计提应与产品销售保持比例。理想情况下,保修索赔支付也将与产品销售收入保持比例。
因为这些保修指标是比率,所以通胀的影响应该被降到最低。图4可以向我们揭示,美国保修计提总额7%的增长和保修索赔4%的增长,是否与产品销售收入的增长成比例,或者保修是否消耗了制造商更大比例的总收入。
图4显示了2003年至2025年期间,所有对其产品提供有限保修的美国制造商的平均季度保修索赔率和计提率。
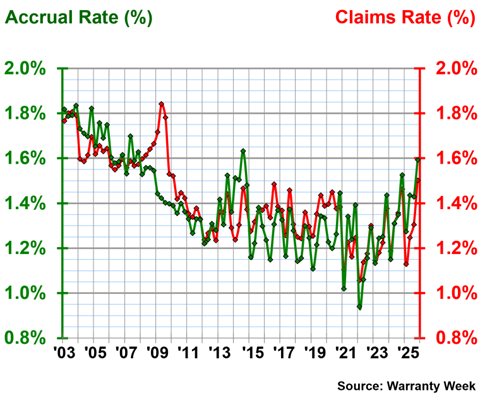
在23年中,平均保修计提率为1.40%,标准差为0.20%,平均保修索赔率为1.42%,标准差为0.18%。
2025年,平均保修计提率为1.43%。季度计提率从第一季度的1.27%到第四季度的1.59%不等。
2025年平均保修索赔率为1.30%。季度索赔率从第一季度的1.13%到第四季度的1.50%不等。
保修索赔总额
制造商可以自行选择拨备多少保修计提,因此我们在本期新闻通讯中重点介绍了这一指标。以下三张图表显示了三个行业领域的美国制造商支付的保修索赔总额。
2025年,美国制造商共支付了303.7亿美元的有限保修索赔,比2024年增长了4%。
汽车行业在2025年支付了208.1亿美元的保修索赔,占总额的69%。图5显示了2003年至2025年期间,汽车行业四个行业支付的保修索赔总额。
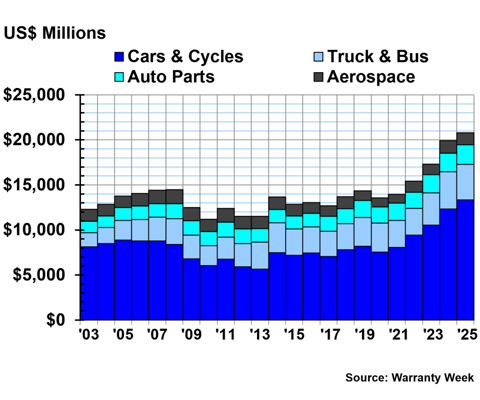
轿车与摩托车制造商在2025年支付了133.5亿美元的保修索赔,比2024年增长了8%。卡车与客车行业在2025年支付了39.4亿美元的索赔,减少了-5%。
汽车零部件制造商支付了21.8亿美元的索赔,比上年增长了6%。航空航天制造商支付了13.4亿美元的索赔,减少了-4%。
图6显示了2003年至2025年期间,电子行业制造商支付的保修索赔总额。
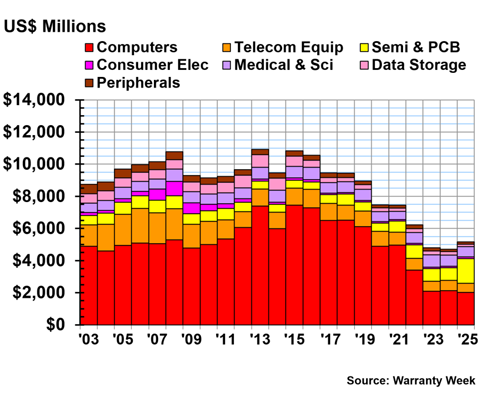
半导体和PCB制造商支付的保修索赔从2024年到2025年翻了一番。2025年,半导体行业支付了15.3亿美元的保修索赔。
计算机制造商在2025年支付了20.2亿美元的保修索赔,比2024年减少了-5%。医疗与科学设备制造商支付了6.44亿美元的索赔,减少了-8%。电信设备制造商支付了5.65亿美元的索赔,减少了-13%。
消费电子制造商在2025年支付了1.08亿美元的索赔,比2024年增长了9%。外围设备行业支付了1.60亿美元的索赔,增长了5%。数据存储行业支付了1.43亿美元的索赔,减少了-34%。
图7显示了2003年至2025年期间,建筑行业支付的保修索赔总额。
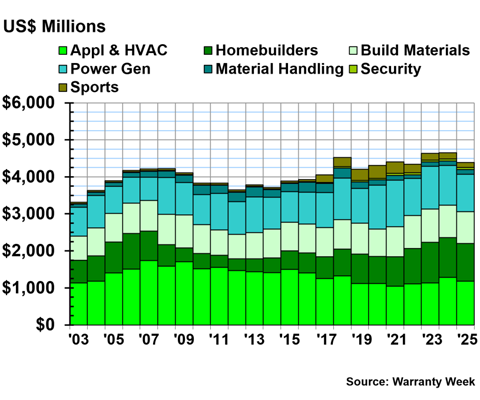
家用电器与暖通空调制造商在2025年支付了11.8亿美元的保修索赔,减少了-8%。住宅建造商支付了10.1亿美元的索赔,减少了-5%。建筑材料制造商支付了8.64亿美元的索赔,减少了-1%。
发电设备制造商在2025年支付了10.1亿美元的保修索赔,比上年减少了-6%。
物料搬运制造商支付了1.29亿美元的索赔,增长了8%。安防制造商支付了5200万美元,减少了-6%。运动制造商支付了1.35亿美元的索赔,减少了-18%。
保修准备金余额
我们的最后一个指标是每家制造商保修准备金基金的年终余额。
截至2025年12月31日,发布有限保修的美国制造商共持有718.9亿美元的保修准备金,比2024年底增长了17%。这相当于在短短一年内,美国保修准备金就增加了100多亿美元。
汽车行业占该总额的78%。图8显示了2003年至2025年期间,汽车行业持有的保修准备金总额。
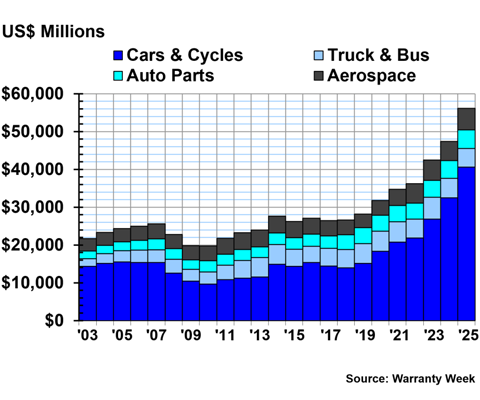
截至2025年底,轿车与摩托车行业持有的保修准备金达405.7亿美元,较2024年底急剧增长了25%。
截至2025年底,航空航天工业持有56.7亿美元的保修准备金,增长了13%。卡车与客车行业持有49.4亿美元的准备金,减少了-5%。汽车零部件行业持有49.4亿美元的准备金,增长了6%。
图9显示了2003年至2025年期间,电子行业持有的保修准备金。
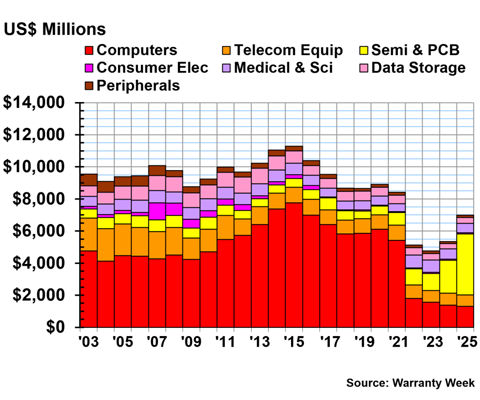
截至2025年底,半导体行业持有38.0亿美元的保修准备金,较2024年底增长了85%。计算机制造商持有13.0亿美元的准备金,减少了-6%。
截至2025年底,电信设备制造商持有7.23亿美元的保修准备金,减少了-2%。医疗与科学设备制造商持有5.82亿美元的准备金,减少了-8%。
数据存储制造商持有3.64亿美元的准备金,增长了10%。外围设备制造商持有1.45亿美元的准备金,增长了2%。消费电子制造商持有7800万美元,增长了12%。
图10显示了2003年至2025年期间,建筑行业持有的准备金。
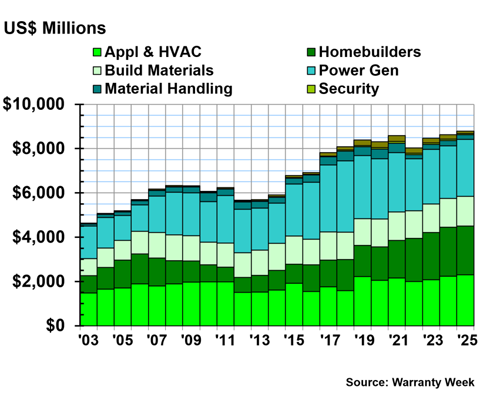
截至2025年底,发电设备制造商持有25.7亿美元的保修准备金,增长了9%。家用电器与暖通空调制造商持有23.0亿美元的准备金,增长了3%。住宅建造商持有22.0亿美元的准备金,减少了-1%。
建筑材料行业持有13.4亿美元的准备金,增长了3%。物料搬运行业持有2.16亿美元,增长了9%。运动制造商持有1.02亿美元,减少了-47%。安防行业持有4900万美元,减少了-30%。
声明:內容来自网络,如有侵权,请『 联系我们 』删除,谢谢。